

การหาจุดเข้าเทรดดีๆ ด้วยอินดิเคเตอร์เป็นแค่ครึ่งเดียวของงาน อีกครึ่งคือการตัดสินใจว่าคุณยอมขาดทุนได้เท่าไรถ้าคิดผิด และตั้งเป้ากำไรไว้เท่าไรถ้าคิดถูก นี่คือสิ่งที่ อัตราส่วนความเสี่ยงต่อผลตอบแทน (risk/reward ratio) บอกเรา และเป็นชิ้นส่วนที่ทำให้กลยุทธ์ใดๆ ประกอบกันได้อย่างสมบูรณ์
อัตราส่วน Risk/Reward คืออะไร?
อัตราส่วน Risk/Reward (มักเขียนว่า R:R) คือการเทียบจำนวนเงินที่คุณอาจเสียในเทรดหนึ่งกับจำนวนที่ตั้งเป้าจะได้ โดยวัดจากราคาเข้าไปยังสองจุด คือ stop-loss (ความเสี่ยง) และ เป้าหมายทำกำไร (ผลตอบแทน)
อัตราส่วน 1:2 หมายความว่าคุณเสี่ยงหนึ่งหน่วยเพื่อโอกาสได้สองหน่วย ส่วน 1:3 คือเสี่ยงหนึ่งเพื่อได้สาม ยิ่งตัวเลขแรกเล็กเมื่อเทียบกับตัวเลขที่สอง โครงสร้างของเทรดก็ยิ่งได้เปรียบ หาก เทรดนั้นเป็นไปตามแผน

ตัวอย่างการคำนวณ
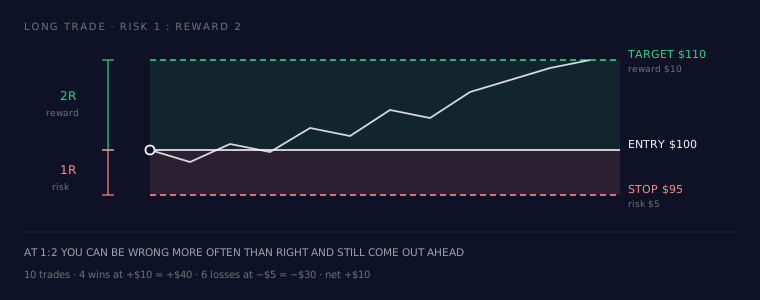
สมมติคุณซื้อสินทรัพย์ที่ราคา $100:
- คุณวาง stop-loss ที่ $95 ความเสี่ยงของคุณจึงเท่ากับ $5 ต่อหน่วย
- คุณตั้ง เป้าหมายที่ $110 ผลตอบแทนของคุณจึงเท่ากับ $10 ต่อหน่วย
อัตราส่วน Risk/Reward ของคุณคือ $5 : $10 หรือ 1:2 คุณเสี่ยง 5 เพื่อได้ 10
ทำไมเรื่องนี้จึงสำคัญเกินกว่าเทรดเดียว? เพราะ R:R กับอัตราการชนะ (win rate) ทำงานร่วมกัน ด้วยอัตราส่วน 1:2 คุณอาจ ผิดบ่อยกว่าถูก แต่ยังเสมอตัวได้เมื่อมองจากหลายเทรด นี่คือเหตุผลหลักที่เทรดเดอร์ให้ความสำคัญกับมัน เพราะช่วยให้คณิตศาสตร์เอียงมาทางคุณเมื่อเทรดต่อเนื่องหลายครั้ง แม้ว่าไม่มีอัตราส่วนใดรับประกันผลลัพธ์ของเทรดใดเทรดหนึ่งได้
วิธีคำนวณ R:R
สูตรตรงไปตรงมา:
ความเสี่ยง = ราคาเข้า - ราคา stop (สำหรับฝั่ง Long) ผลตอบแทน = ราคาเป้าหมาย - ราคาเข้า (สำหรับฝั่ง Long) R:R = ความเสี่ยง : ผลตอบแทน
สำหรับเทรดฝั่ง Short ให้กลับด้านการลบ เทรดเดอร์หลายคนตั้ง R:R ขั้นต่ำไว้ มักเป็น 1:1.5 หรือ 1:2 และข้ามจุดเข้าที่ไม่ผ่านเกณฑ์นี้ไปเลยก่อนเปิดออเดอร์
ทำไมจึงสำคัญ
ถ้าไม่มีกฎ R:R ก็ง่ายมากที่จะเข้าเทรดที่ไล่กำไรเล็กน้อยโดยแลกกับโอกาสขาดทุนก้อนใหญ่ ซึ่งตรงข้ามกับสิ่งที่คุณต้องการ อัตราส่วนขั้นต่ำที่ใช้อย่างสม่ำเสมอบังคับให้คุณเลือกเฉพาะจุดเข้าที่ผลตอบแทนที่อาจได้คุ้มกับความเสี่ยง และยังช่วยตัดอารมณ์ออกจากการตัดสินใจ: ตัวเลขจะผ่านเกณฑ์ของคุณ หรือไม่ผ่านเท่านั้น
พื้นฐานการคำนวณขนาดโพซิชัน
R:R กำหนด รูปร่าง ของเทรด ส่วน ขนาดโพซิชัน (position size) กำหนดว่าเทรดนั้นจะทำให้คุณเสียเงินจริงได้มากแค่ไหน วิธีที่นิยมคือเสี่ยงเพียงเปอร์เซ็นต์เล็กๆ ที่คงที่ของพอร์ตในแต่ละเทรด เทรดเดอร์หลายคนใช้ราว 1-2%
ตัวเชื่อมคือระยะห่างของ stop เมื่อคุณรู้ว่า:
- คุณจะเสี่ยงกี่เปอร์เซ็นต์ของพอร์ต (เช่น 1%) และ
- stop ของคุณอยู่ห่างแค่ไหน (ในหน่วยราคา)
คุณก็คำนวณย้อนกลับหาขนาดโพซิชันได้ เพื่อให้ ถ้าโดน stop ขาดทุนจะเท่ากับเปอร์เซ็นต์ที่กำหนดไว้ ไม่มากไปกว่านั้น stop ที่แคบกว่าทำให้เปิดขนาดใหญ่ขึ้นได้ด้วยความเสี่ยงเป็นเงินเท่าเดิม ส่วน stop ที่กว้างกว่าต้องลดขนาดลง วิธีนี้ช่วยไม่ให้เทรดที่แย่เพียงครั้งเดียวสร้างความเสียหายเกินสัดส่วน
การวาง Stop-loss: ตามโครงสร้างราคา vs ตาม ATR
ตำแหน่ง stop ส่งผลต่อทุกอย่างที่กล่าวมา จึงควรใส่ใจ มีสองวิธีที่นิยม:
- ตามโครงสร้างราคา: วาง stop เลยระดับสำคัญออกไปเล็กน้อย เช่น ใต้ swing low ล่าสุด (สำหรับ Long) หรือเหนือ swing high (สำหรับ Short) เหตุผลคือ ถ้าราคาทะลุระดับนั้น ไอเดียการเทรดของคุณก็น่าจะผิด
- ตาม ATR: ใช้ Average True Range ซึ่งเป็นตัววัดความผันผวน เพื่อวาง stop ห่างจากจุดเข้าเป็นจำนวนเท่าของ ATR ที่กำหนด วิธีนี้ปรับ stop ให้เข้ากับการเคลื่อนไหวตามธรรมชาติของสินทรัพย์ คุณจึงมีโอกาสน้อยลงที่จะโดนสะบัดหลุดจากความผันผวนปกติ
ไม่มีวิธีไหนที่ "ถูกต้อง" ที่สุด stop ตามโครงสร้างเคารพกราฟ stop ตาม ATR เคารพความผันผวน และเทรดเดอร์หลายคนผสมทั้งสองแบบ สิ่งสำคัญคือต้องเลือก stop อย่างตั้งใจ ก่อน เข้าเทรด ไม่ใช่เลื่อนมันด้วยความตื่นตระหนกภายหลัง
AiTradely ใช้เรื่องนี้อย่างไร
เมื่อคุณวางแผนเทรดด้วย เครื่องมือพอร์ตและการคำนวณขนาดโพซิชัน ของ AiTradely คุณสามารถใส่ความเสี่ยงของพอร์ตและระยะ stop เพื่อดูขนาดโพซิชันที่แนะนำ และหน้าจอเทรดจะแสดงระดับความเสี่ยงและผลตอบแทนของจุดเข้า ให้คุณเห็น R:R ก่อนตัดสินใจ เครื่องมือนี้ออกแบบมาเพื่อช่วยให้คุณกำหนดขนาดและโครงสร้างเทรดตามแนวทางของคุณเอง เป็นการสนับสนุนด้านการวิเคราะห์ ไม่ใช่คำแนะนำทางการเงินหรือการรับประกันผลลัพธ์ใดๆ
พร้อมไปหาจุดเข้าเพื่อบริหารแล้วหรือยัง? เริ่มจาก อินดิเคเตอร์ MACD หรือเรียนรู้การอ่าน RSI divergence
 AiTradelyนักวิเคราะห์การซื้อขายด้วย AI ในกระเป๋าของคุณบทวิเคราะห์ AI สำหรับทองคำ ค่าเงิน และหุ้น สร้างกลยุทธ์และทดสอบย้อนหลัง รับสัญญาณ และซื้อขายจากบัญชีโบรกเกอร์ของคุณเอง
 บนมือถือสแกนเพื่อรับแอป
